HesabPay - Mobile Payments

Screenshots
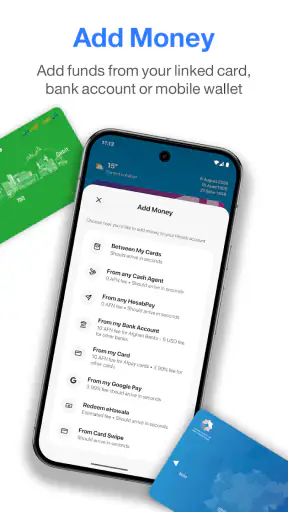
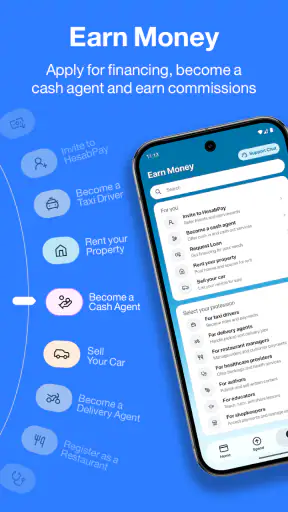
Details
- Bewertung
- 4,6
- Version
- 5.0.2
- Entwickler
- Zinzir Ltd
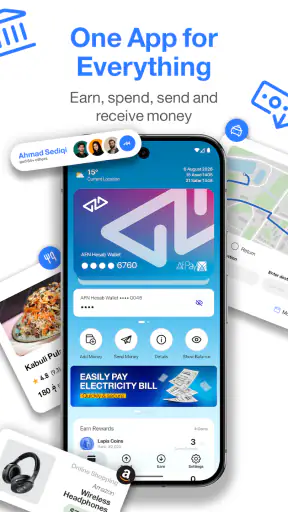
Wenn ich HesabPay einem Freund empfehlen würde, dann nicht als weitere beliebige Finanz-App, sondern als digitale Geldbörse für einen sehr konkreten Zweck: Geldüberweisungen und Rechnungszahlungen sollen an einem Ort weniger umständlich werden. Genau diese Bündelung ist der Kern meiner Erfahrung. Statt zwischen mehreren Anwendungen, Webseiten oder manuellen Notizen zu wechseln, kann ich meine alltäglichen Zahlungsvorgänge in einem einzigen mobilen Arbeitsablauf ordnen. Das klingt zunächst unspektakulär, macht aber einen spürbaren Unterschied, sobald regelmäßig kleine Zahlungen anfallen.
HesabPay gehört zur Kategorie der Finanz-Apps und wird von Zinzir Ltd entwickelt. Die Anwendung ist kostenlos und richtet sich mit der Altersfreigabe USK ab 0 Jahren an ein sehr breites Publikum. Mit einer durchschnittlichen Bewertung von 4,6 bei rund 16.000 Bewertungen und mehr als 500.000 Installationen wirkt sie außerdem nicht wie ein kaum erprobtes Nischenprodukt. Ich würde die App trotzdem nicht allein wegen dieser Zahlen installieren, sondern wegen der Frage, ob der eigene Zahlungsalltag tatsächlich von einer zentralen mobilen Geldbörse profitiert.
Eine digitale Geldbörse, die den Zahlungsweg verkürzt
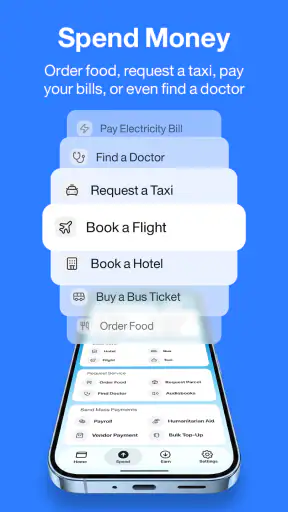
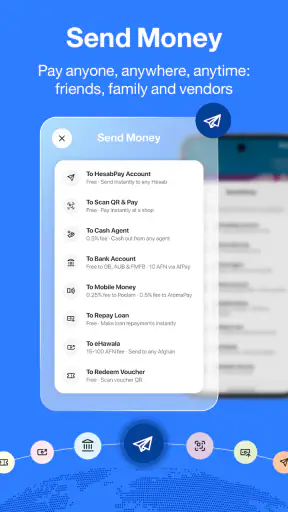
Die wichtigste Fähigkeit von HesabPay ist für mich die Verbindung von Geldüberweisungen und Rechnungszahlungen innerhalb derselben Anwendung. Der praktische Wert liegt weniger in einem einzelnen spektakulären Werkzeug als in der verkürzten Strecke zwischen dem Entschluss zu zahlen und dem erledigten Vorgang. Wer häufig Zahlungen vorbereitet, überweist oder Rechnungen begleichen muss, kann dadurch weniger zwischen unterschiedlichen Lösungen springen.
Im Alltag ist das besonders dann hilfreich, wenn Zahlungen nicht nur einmal im Monat anstehen. Eine Rechnung kann leicht zwischen Nachrichten, E-Mails und Papierunterlagen liegen bleiben. Eine Überweisung wird vielleicht unterwegs begonnen und später beendet. Eine mobile Geldbörse wie HesabPay schafft dafür einen festen Ort. Ich finde diesen Ansatz sinnvoll, weil er nicht verlangt, dass ich für jede Zahlungsart eine eigene Gewohnheit entwickle.
Wichtig ist dabei, die App nicht mit einem vollständigen Ersatz für jedes Bankangebot zu verwechseln. HesabPay konzentriert sich auf den mobilen Zahlungsfluss. Wer eine umfangreiche Vermögensübersicht, detaillierte Sparplanung oder komplexe Bankverwaltung sucht, sollte seine Erwartungen entsprechend anpassen. Die Stärke liegt hier in der unmittelbaren Zahlung, nicht in einer möglichst großen Sammlung sämtlicher Finanzfunktionen.
Warum diese Bündelung mehr ist als reine Bequemlichkeit
Die Zusammenführung verschiedener Zahlungsvorgänge kann auch helfen, mentale Fehler zu vermeiden. Wenn ich Überweisungen und Rechnungen an getrennten Stellen bearbeite, muss ich mir zusätzlich merken, wo welcher Vorgang begonnen wurde. Bei einer zentralen App lässt sich der eigene Ablauf klarer strukturieren: erst den Zahlungsempfänger oder die Rechnung prüfen, dann den Betrag kontrollieren und anschließend den Vorgang abschließen. Diese Reihenfolge klingt banal, ist aber bei mehreren kleinen Zahlungen nützlich.
Ein weiterer Vorteil ist die bessere Eignung für spontane Situationen. Muss ich unterwegs eine Rechnung erledigen oder Geld senden, brauche ich nicht erst an einen Computer zu wechseln. Gerade bei einem Smartphone als ständig verfügbarem Gerät passt der Ansatz von HesabPay gut. Der Gewinn entsteht nicht nur durch Geschwindigkeit, sondern dadurch, dass der Zahlungsvorgang dort stattfinden kann, wo die Notwendigkeit gerade entsteht.
Ich würde dennoch nicht jede Zahlung automatisch über die App abwickeln. Bei einer ungewöhnlich hohen Summe, einem unbekannten Empfänger oder einer unklaren Rechnung nehme ich mir lieber zusätzliche Zeit und prüfe die Angaben in Ruhe. Eine mobile Oberfläche macht den Vorgang einfacher, aber sie ersetzt nicht die Kontrolle durch den Nutzer. Die beste Nutzung ist deshalb schnell, aber nicht gedankenlos.
So wirkt die Nutzung im praktischen Ablauf
Bei einer typischen Nutzung würde ich HesabPay zuerst als festen Ausgangspunkt für meine Zahlungen verwenden. Statt eine Rechnung nur als erledigt zu markieren, bearbeite ich den Vorgang direkt in der Finanz-App. Das hilft vor allem dann, wenn ich mehrere Verpflichtungen nacheinander abarbeiten möchte. Ich kann mich auf den jeweiligen Zahlungsschritt konzentrieren, anstatt zwischen einer Notiz-App, einem Browser und einer separaten Überweisungslösung zu wechseln.
Für Geldüberweisungen ist die entscheidende Frage nicht nur, ob der Vorgang technisch möglich ist, sondern wie klar die einzelnen Schritte dargestellt werden. Bei Finanz-Apps achte ich besonders darauf, ob Empfänger und Betrag vor dem Abschluss noch einmal bewusst geprüft werden können. Diese Kontrolle sollte man sich angewöhnen, auch wenn die Bedienung schnell wirkt. Ein falscher Betrag oder ein Tippfehler ist bei einer Zahlung wesentlich ärgerlicher als bei einer gewöhnlichen Texteingabe.
Bei Rechnungen empfiehlt sich ein ähnlicher Ablauf. Ich würde die Originalrechnung geöffnet lassen, die Empfängerdaten sorgfältig übernehmen und den Betrag anschließend mit der Vorlage vergleichen. Erst danach sollte die Zahlung bestätigt werden. Dieser kleine zusätzliche Schritt ist einer meiner wichtigsten Tipps für HesabPay: Die App kann den Vorgang bündeln, aber die inhaltliche Prüfung der Rechnung bleibt meine Aufgabe.
Wer die Anwendung regelmäßig nutzt, sollte außerdem eine persönliche Routine entwickeln. Ich würde beispielsweise nicht jede Zahlung sofort nebenbei erledigen, sondern einen kurzen festen Moment am Tag oder in der Woche dafür einplanen. So wird HesabPay nicht bloß zu einem Ort für spontane Transaktionen, sondern zu einem überschaubaren Teil der eigenen Finanzorganisation. Das ist besonders hilfreich, wenn mehrere Rechnungen zeitnah eintreffen.
Ein realistischer Alltagseinsatz
Stell dir vor, du erhältst unterwegs eine Rechnung, während gleichzeitig eine private Geldüberweisung ansteht. Ohne zentrale Lösung würdest du vielleicht die Rechnung in einer Nachricht suchen, die Überweisung über eine andere Anwendung starten und später überlegen, ob beide Vorgänge wirklich abgeschlossen wurden. Mit HesabPay kannst du beide Aufgaben nacheinander in derselben mobilen Umgebung angehen. Der konkrete Vorteil ist nicht, dass die Rechnung plötzlich einfacher wird, sondern dass der Wechsel zwischen verschiedenen Zahlungswegen entfällt.
Ich würde in diesem Szenario zuerst die Rechnung vollständig prüfen und bezahlen. Danach würde ich die Überweisung anlegen und vor der Bestätigung noch einmal Empfänger und Betrag vergleichen. Diese Reihenfolge verhindert, dass ich zwei Vorgänge gleichzeitig halb bearbeite. Anschließend kann ich meine Aufmerksamkeit wieder dem eigentlichen Alltag widmen, statt mich zu fragen, welcher Schritt noch offen ist.
Gerade für Menschen, die selten am Desktop arbeiten, ist dieses Szenario überzeugend. Die App passt zu einem Zahlungsalltag, der stark über das Smartphone läuft. Auch für Nutzer, die ihre Rechnungen nicht an einem einzigen festen Ort erhalten, kann die zentrale mobile Anlaufstelle praktisch sein. Der Nutzen wächst mit der Zahl der unterschiedlichen kleinen Zahlungssituationen, allerdings nur dann, wenn man sich an eine sorgfältige Prüfung gewöhnt.
Wem HesabPay besonders entgegenkommt
Am meisten profitieren meiner Einschätzung nach Nutzer, die regelmäßig Geld senden und Rechnungen begleichen, ohne dafür eine komplizierte Finanzverwaltung zu benötigen. Für sie ist die Kombination aus digitaler Geldbörse, Überweisungen und Rechnungszahlungen der entscheidende Mehrwert. Die App kann auch für Menschen interessant sein, die ihre Zahlungsvorgänge bewusst vom restlichen Bankalltag trennen möchten.
Ein weiterer passender Nutzerkreis sind Personen, die häufig unterwegs sind. Ein Smartphone ist schneller zur Hand als ein Laptop, und eine mobile Lösung kann die Hürde senken, eine fällige Zahlung nicht weiter aufzuschieben. Das gilt besonders für kleine, wiederkehrende Aufgaben, bei denen der Aufwand des Gerätewechsels unverhältnismäßig wirkt.
Weniger geeignet ist HesabPay für jemanden, der vor allem eine umfassende Haushaltsbuch-App sucht. Wenn Kategorien, langfristige Budgets, Anlageübersichten oder detaillierte Auswertungen im Mittelpunkt stehen, wäre eine darauf spezialisierte Lösung wahrscheinlich passender. Ebenso sollten Nutzer, die grundsätzlich jede Finanztransaktion ausschließlich über ihre etablierte Bank-App erledigen möchten, den zusätzlichen Nutzen kritisch prüfen. Eine weitere Anwendung lohnt sich nur, wenn sie den persönlichen Ablauf tatsächlich vereinfacht.
Die wichtigsten Abwägungen vor der täglichen Nutzung
Der größte Trade-off ist die Verbindung von Komfort und Aufmerksamkeit. Je leichter ein Zahlungsvorgang startet, desto größer ist die Versuchung, ihn nebenbei abzuschließen. Bei HesabPay sollte man deshalb nicht nur auf die Geschwindigkeit achten. Die App ist dann am stärksten, wenn sie einen klaren Ablauf ermöglicht und ich mir trotzdem die Zeit nehme, den Empfänger, den Betrag und den Zweck zu kontrollieren.
Ein zweiter Punkt betrifft die Gewohnheit. Eine zentrale Geldbörse bringt nur dann Ordnung, wenn ich sie konsequent verwende. Wenn ich eine Rechnung in HesabPay beginne, eine andere über die Bank erledige und eine dritte nur in meinen Nachrichten ablege, entsteht keine einheitliche Übersicht. Die Anwendung kann die Zahl der Zahlungsorte reduzieren, aber sie kann nicht verhindern, dass ich selbst wieder mehrere parallele Systeme aufbaue.
Auch bei der Auswahl zwischen HesabPay und einer herkömmlichen Bank-App kommt es auf den Schwerpunkt an. Die Bank-App ist oft die naheliegende Wahl, wenn ich bereits alle Zahlungen dort verwalte und keine zusätzliche Geldbörse brauche. HesabPay wird interessanter, wenn die Kombination aus Überweisungen und Rechnungszahlungen für mich übersichtlicher ist oder wenn ich genau dafür eine eigene mobile Lösung suche. Ich sehe die App daher eher als praktische Ergänzung oder Alternative für einen bestimmten Zahlungsablauf, nicht automatisch als Pflichtinstallation für jeden.
Die kostenlose Nutzung senkt die Einstiegshürde deutlich. Trotzdem würde ich vor der vollständigen Umstellung prüfen, ob die App zu den eigenen Zahlungsempfängern und Gewohnheiten passt. Bei Finanzanwendungen ist nicht allein der Preis entscheidend, sondern ob der Ablauf zuverlässig verständlich bleibt. Eine kostenlose App, die ich selten nutze, bringt mir weniger als eine Lösung, die meine tatsächlichen Zahlungen sauber unterstützt.
Version, Geräte und Einstieg
HesabPay ist in der aktuellen Version 5.0.2 verfügbar und läuft ab Android 7.0. Damit ist der Einstieg auch auf älteren Android-Geräten grundsätzlich möglich. Für mich ist das ein praktischer Pluspunkt, weil eine Finanz-App nicht zwingend ein neues Smartphone voraussetzen sollte. Wer ein älteres Gerät verwendet, sollte trotzdem darauf achten, dass das Betriebssystem aktuell genug ist und das Telefon insgesamt noch zuverlässig arbeitet.
Die Anwendung wurde am 06.08.2017 veröffentlicht und hat sich seitdem zu einem Dienst mit mehr als 500.000 Installationen entwickelt. Diese lange Präsenz und die breite Nutzung sind für mich ein beruhigendes Signal, ersetzen aber keine persönliche Prüfung der Bedienung. Gerade bei Geldangelegenheiten muss die Oberfläche für mich klar genug sein, dass ich auch unter Zeitdruck keinen wichtigen Schritt übersehe.
Beim ersten Einstieg würde ich nicht sofort eine große Zahl an Zahlungen anlegen. Besser ist ein kontrollierter Test mit einem überschaubaren Vorgang. So kann ich herausfinden, wie sich die App in meinen Alltag einfügt, ohne gleich meine gesamte Zahlungsroutine umzustellen. Danach lässt sich entscheiden, ob HesabPay wirklich der zentrale Ort für Rechnungen und Überweisungen werden soll.
Konkrete Tipps für eine sichere und übersichtliche Routine
- Vor jeder Bestätigung Empfänger, Betrag und Zahlungszweck mit der ursprünglichen Rechnung oder Nachricht vergleichen.
- Überweisungen und Rechnungen nicht gleichzeitig in mehreren Apps beginnen, damit kein Vorgang versehentlich doppelt oder gar nicht abgeschlossen wird.
- Für wiederkehrende Zahlungen einen festen Prüfmoment einplanen, statt jede Aufgabe hastig zwischen zwei Terminen zu erledigen.
- Bei unbekannten Empfängern besonders langsam vorgehen und die Angaben nicht allein deshalb akzeptieren, weil der Vorgang in einer vertrauten App stattfindet.
Diese Hinweise sind nicht bloß allgemeine Vorsicht. Sie ergeben sich direkt aus dem zentralen Versprechen einer mobilen Geldbörse: Wenn viele Zahlungsvorgänge an einem Ort zusammenkommen, kann das die Organisation erleichtern, aber auch dazu führen, dass man zu schnell durch den Ablauf geht. Die beste Erfahrung entsteht für mich, wenn die App den Weg verkürzt und ich die Kontrolle bewusst behalte.
Mein Urteil für unterschiedliche Nutzer
Für den passenden Nutzer ist HesabPay eine angenehm fokussierte Finanz-App. Wer Geldüberweisungen und Rechnungszahlungen häufig mobil erledigt, kann von der gemeinsamen Anlaufstelle profitieren. Die kostenlose Nutzung, die breite Altersfreigabe und die Unterstützung älterer Android-Versionen machen den Zugang unkompliziert. Auch die hohe Zahl an Installationen und die durchschnittliche Bewertung von 4,6 zeigen, dass die Anwendung bereits von vielen Menschen angenommen wird.
Ich würde sie besonders einem Freund empfehlen, der seine Zahlungen heute über mehrere verstreute Wege organisiert und sich oft fragt, ob eine Rechnung schon erledigt ist. In diesem Fall liegt der Gewinn in der Struktur: eine Anwendung öffnen, den passenden Zahlungsvorgang auswählen, die Angaben prüfen und die Aufgabe abschließen. Für jemanden mit anspruchsvoller Budgetplanung oder einem vollständig auf die eigene Bank zugeschnittenen Ablauf ist der Vorteil dagegen kleiner.
Mein abschließender Eindruck ist deshalb ausgewogen. HesabPay ist keine Lösung, die jede Finanzfrage beantwortet, aber sie setzt einen klaren Schwerpunkt und kann diesen im Alltag sinnvoll machen. Wenn du eine mobile Geldbörse für Überweisungen und Rechnungen suchst, würde ich die App mit einem kleinen, kontrollierten Zahlungsvorgang ausprobieren. Bleibt der Ablauf für dich verständlich und passt er zu deinen Gewohnheiten, kann sie zu einem praktischen festen Bestandteil deines Zahlungsalltags werden.


